Ricerca:
Partita IVA per un’associazione no profit dal 1 gennaio 2025

INTRODUZIONE

La partita IVA per un\’associazione non è sempre necessaria. A partire, però, dal 1 gennaio 2025, tutte le associazioni no profit saranno obbligate ad aprire una partita IVA per gestire le proprie attività economiche.

Cambia così il panorama fiscale per le attività sportive dilettantistiche in Italia il quale subirà una trasformazione radicale.

l\’art. 36-bis del DL 75/2023

In attesa dell’entrata in vigore, il legislatore ha introdotto l’art. 36-bis del DL 75/2023, convertito dalla legge 112 del 10/8/2023. Questa norma, in vigore dal 17 agosto 2023, stabilisce che: “Le prestazioni di servizi strettamente connessi con la pratica dello sport, compresi quelli didattici e formativi, rese nei confronti delle persone che esercitano lo sport o l’educazione fisica da parte di organismi senza fine di lucro, compresi gli enti sportivi dilettantistici di cui all’articolo 6 del decreto legislativo 28 febbraio 2021, n. 36, sono esenti dall’imposta sul valore aggiunto.

Chi dovrà aprire partita IVA

A partire dal 1 gennaio 2025, tutte le associazioni no profit, indipendentemente dal loro volume di attività economiche, saranno obbligate ad aprire una partita IVA.

Avere una partita IVA permette all’associazione di:

  • Fatturare i servizi offerti
  • Detrare l’IVA sugli acquisti
  • Partecipare a gare d’appalto pubbliche

Se l’associazione non svolge attività economiche continuative, può operare con il solo codice fiscale. Questo è sufficiente per la maggior parte delle attività istituzionali e occasionali, anche se a partire dal 2025 sarà comunque obbligatorio avere una partita IVA.

Quando l\’associazione può essere senza partita IVA?

Un\’associazione non deve aprire una partita IVA se percepisce solo:

  • entrate istituzionali, che consistono nelle quote versate dagli associati per l\’iscrizione all\’associazione e i successivi rinnovi
  • donazioni erogate da enti, aziende e privati (associati e non) per sostenere gli scopi dell\’organizzazione
  • entrate \”decommercializzate\” per legge, ad esempio le raccolte fondi o i ricavi delle vendite occasionali di prodotti di modico valore (entro €50) o i contributi corrisposti da enti pubblici sulla base di apposite convenzioni

Aspettiamo insieme maggiore chiarezza ed ulteriori informazioni per saperne di più.

Riforma dello Sport 5 Settembre 2023

Dopo tutte le novità emerse vediamo insieme quali sono le novità imminenti introdotte.

Il tutto è stato pubblicato in Gazzetta Ufficiale il Decreto correttivo-bis sulla Riforma dello sport 4 settembre 2023, n. 206 il Decreto Legislativo 29 agosto 2023, n. 120\”Disposizioni integrative e correttive dei decreti legislativi 28 febbraio 2021, nn. 36, 37, 38, 39 e 40\”.

Fra le novità introdotte si segnalano le seguenti:

  • l\’esenzione dall\’imposta di registro per le modifiche statutarie adottate entro il 31 dicembre 2023;
  • l\’erogazione di un contributo commisurato ai contributi previdenziali versati da parte delle ASD e SSD iscritte nel Registro Nazionale che nel periodo d\’imposta in corso al 31 dicembre dell\’anno precedente a quello di erogazione del beneficio hanno conseguito ricavi non superiori a euro 100.000;
  • la non concorrenza alla determinazione della base imponibile IRAP dei compensi per i collaboratori coordinati e continuativi nell\’area del dilettantismo inferiori all\’importo annuo di 5.000 euro;
  • l\’aumento da 18 a 24 ore settimanali del limite entro cui il lavoro sportivo può essere svolto nella forma di collaborazione coordinata e continuativa;
  • il rimborso delle spese sostenute dai volontari tramite autocertificazione purché le stesse non superino l\’importo di 150 euro mensili.

Vuoi saperne di più?

Per maggiori info non esitare a contattarci

Riforma Dello Sport 2023: Ancora Modifiche?

Ebbene si ci sono molte modifiche. Scopriamo insieme quali sono. Naturalmente, si tratta di una bozza che potrebbe subire ulteriori modifiche prima di essere pubblicata in Gazzetta Ufficiale ed entrare in vigore, previsto entro il 15 Luglio 2023.

In questo articolo, vedremo le principali modifiche e integrazioni che potrebbero essere apportate alla bozza di Decreto Legislativo alla Riforma dello Sport del 2021.

Amatori e Volontari (modifica artt. 29 e 34 – D.Lgs. 36/2021)

COSA VUOL DIRE? Il decreto prevede l’abolizione  della categoria degli amatori e la sua sostituzione con quella dei volontari, come prevista dal Testo Unico del Terzo settore.

I volontari non potranno percepire compensi in alcun modo, ma potranno ricevere rimborsi relativi a spese documentate per vitto, alloggio, viaggio e trasporto rese al di fuori dell’ambito di residenza. Su questo ci sarà molto da dire….

Lavoro sportivo (modificati gli artt. 25, 28 e 36 – D.Lgs. 36/2021)

Anche qui si dovrebbe dire tanto. Cosa cambia ed a chi è rivolto? Riguarda i lavoratori sportivi ed i tesserati che svolgono verso un corrispettivo le mansioni sportive disciplinate dall’Organismo Sportivo, esclude invece quelle di carattere amministrativo-gestionale.

Inoltre, non vi saranno più le attività di lavoro sportivo occasionale. Pertanto, il lavoro sportivo potrà costituire solo oggetto di un rapporto di lavoro subordinato o di un rapporto di lavoro autonomo, anche nella forma di collaborazione coordinata e continuativa.

Al riguardo, lo schema introduce una presunzione di lavoro autonomo nella forma di collaborazione coordinata e continuativa.

Gli Enti Sportivi dovranno comunicare al Registro delle Attività Sportive Dilettantistiche i dati necessari all’individuazione del rapporto di lavoro sportivo che equivarrà alla comunicazione al Centro per l’impiego.

Non saranno soggetti a obblighi di comunicazione i compensi non imponibili a fini fiscali e previdenziali.

Ai fini fiscali, per lo sport dilettantistico i compensi concorreranno alla formazione del reddito solo per la parte eccedente i 15.000 Euro annui (attualmente, 10.000 Euro).

Ai fini contributivi, per i compensi sportivi vi sarà l’obbligo di versamento dei contributi previdenziali per la parte eccedente i 5.000 Euro.

Attività Diverse (modifica dell’art. 4 – D.Lgs. 36/2021)

Saranno esclusi dal computo delle “attività diverse” rispetto alle “attività principali”, i proventi derivanti dai rapporti di sponsorizzazione, promo-pubblicitari, cessione di diritti e indennità legate alla formazione degli atleti, nonché dalla gestione di impianti e strutture sportive.

Ci sono ancora altre novità in merito a questo decreto. Dobbiamo solo attendere la pubblicazione del Decreto sulla Gazzetta Ufficiale per approfondire tutte le modifiche.

Per saperne di più contattaci

www.ngsgroup.it

Associazioni ed IVA

Ciao, le novità sulle Associazioni non smettono ad arrivare. Tra l’altro arrivano come un fulmine al ciel sereno.

Il 15 dicembre 2021 la Camera dei deputati ha approvato definitivamente il disegno di legge di conversione del decreto fiscale (dl n. 146/2021). Che cosa vuol dire? Entriamo nel dettaglio.

Questo decreto contiene alcune disposizioni di interesse per il Terzo settore e il non profit in generale.

La norma impone alle associazioni, dall’1 gennaio 2022, di essere assoggettate al regime Iva, pur non svolgendo alcuna attività commerciale. Infatti, prevede il passaggio dall’attuale regime di esclusione Iva, ad un regime di esenzione Iva per i servizi prestati e i beni ceduti dagli enti nei confronti dei propri soci.

Quindi cosa comporta tutto ciò? Tale variazione, apparentemente neutra economicamente, comporta invece costi di tenuta della contabilità Iva, oneri e ulteriori adempimenti burocratici, molto rilevanti per gli enti non a scopo di lucro.

Quali sono però le operazioni commercializzate e non commercializzate?

Le operazioni che non si considerano effettuate nell’esercizio di attività commerciali sono escluse da campo IVA come scritto nell’ex art. 4 comma 4) DPR 633/1972 poiché si tratta di attività de-commercializzata. Invece, le operazioni effettuate nell’esercizio di attività commerciali, ma esenti da IVA sono scritti nell’ex art. 10, comma 1, n. 20) del DPR 633/1972.

Ora ti starai chiedendo: io possiedo i requisiti fondamentali per poter beneficiare dell’esenzione IVA? I requisiti sono semplicemente due: uno di carattere soggettivo ed uno di carattere oggettivo.

Ora mi spiego meglio: il carattere soggettivo riguarda le prestazioni didattiche da organi della pubblica amministrazione. Per le attività sportive ad esempio viene eseguito C.O.N.I. e dalle Federazioni Sportive Nazionali.

Il carattere oggettivo come ci spiega il Ministero le prestazioni devono essere effettivamente didattiche. Lo so è un po’ complicato. Se io pratico una disciplina devo avere i requisiti tipici per quella disciplina. Puoi dire che vai in bicicletta senza aver la biciletta?

Che cosa comporta tutto ciò? Cambiamenti nella tenuta contabile!!! In particolare, l’attività commerciale ai fini IVA deve essere gestita con contabilità separata da quella principale svolta; la detrazione è concessa soltanto per l’IVA relativa agli acquisti fatti nell’esercizio dell’attività commerciale, mentre per gli acquisti promiscui è possibile la detrazione IVA in base a criteri oggettivi e coerenti alla natura dei beni e dei servizi erogati.

Vuoi saperne di più? Contattaci…

Green Pass ed Associazione

Ciao,
purtroppo viviamo in un periodo che le normative cambiano di giorno in giorno e tu non sai come comportarti vero?
La maggior parte delle persone che ci scrivono si trovano nella tua stessa situazione.

Ti sembra di essere diventato uno sceriffo? Ti pesa controllare la gente? La gente si sente al sicuro entrando nella mia struttura?

Oggi la pandemia ha stressato un pò tutti, anche te vero?

Le normative in vigore stanno iniziando a riaprire le porte precedentemente chiuse in modo da iniziare di nuovo a respirare fino a farlo a pieni polmoni.

Fra non molto si tornerà ad una certa stabilità e tutto ciò lo avrai grazie alla chiarezza dei provvedimenti normativi. Questo ti permetterà di eliminare l’ansia, la depressione, la rabbia e la perdita di motivazione e morale. 

Noi di NGS Group non possiamo risolvere questo problema però possiamo aiutarvi a darvi un pò di chiarezza su come rialzarsi da questa situazione.

Se vuoi sapere di più sul \”Green pass”, ti spiegherò:

1. Utilizzo e gestione del Green pass nelle Associazioni, tra cui ASD (sport al chiuso e sport all’aperto, sport individuali e sport di gruppo, le eccezioni delle Palestre e delle Piscine).

2. Collaboratori, volontari, genitori che entrano in Associazione sono obbligati ad avere il Green pass?

3. che valore ha la “Autodichiarazione ex art. 46, 47, 48 DPR 445/2000, documento sostitutivo alla certificazione Green pass valido ad ogni effetto per legge? 

Bilancio Consuntivo

Tutti gli enti no profit, comprese le Associazioni (ASD, APS, associazioni di volontariato, circoli….), sono obbligati ad elaborare e ad approvare il bilancio annuale.

Perché questo deve essere fatto? Perché è richiesta dalla legge fiscale e dalle varie normative previste sugli enti no profit, ed inoltre un’associazione può usufruire dei vantaggi fiscali ad esso riservato.

Cosa più importante è che il bilancio permette di avere un quadro preciso in merito alla situazione economica-finanziaria dell’associazione, in modo da poter essere gestita al meglio.

Il bilancio annuale deve essere formulato in modo da riportare, suddivise per voci analitiche ed elencate con chiarezza, tutte le entrate e le uscite dell’associazione.

Nella redazione di questo documento è necessario che il documento sia chiaro, riporti in modo veritiero la situazione patrimoniale dell’ente, e che le voci contabili non siano troppo generiche o accorpate.

Il bilancio potrà essere anche in attivo e verrà riportato nel bilancio dell’anno successivo. Inoltre, se l’associazione svolge anche attività commerciale, queste ultime saranno separate dall’attività non commerciale svolta con gli associati.

Il bilancio può essere, dapprima preparato dal Consiglio Direttivo dell’associazione, ed approvato dall’assemblea dei soci entro e non oltre 4 mesi dalla fine dell’anno sociale, oppure può essere preparato anche da persone specializzate nel settore delle Associazioni.

L’assemblea procede all’esame del bilancio in seduta ordinaria ove delibera a maggioranza, vale a dire con il voto favorevole di metà più uno dei votanti. Il verbale di approvazione e il bilancio dovranno essere conservati per 5 anni presso la sede legale.

Quali documenti sono utili per elaborare il giusto Bilancio? Com’è possibile redare un corretto Bilancio? Cosa bisogna fare durante tutto l’anno?  

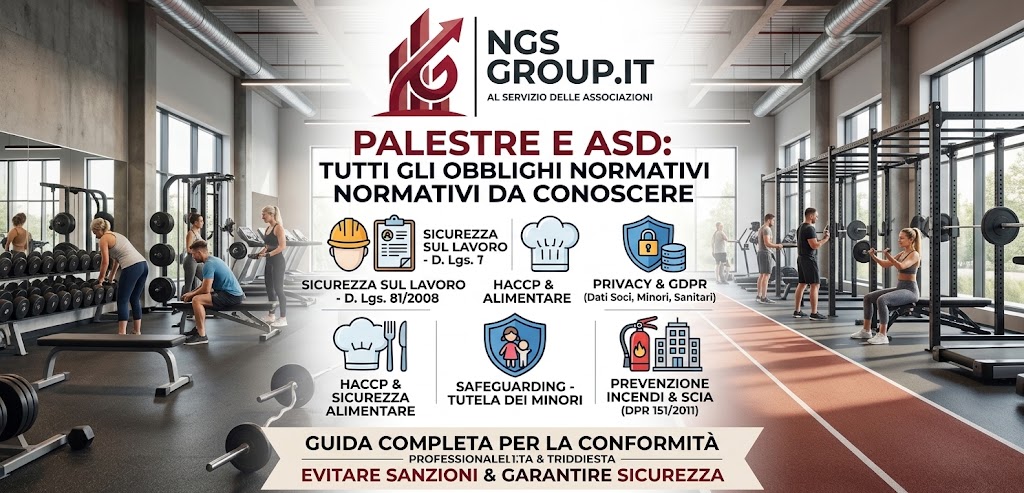
ASD e Palestre: Sei Davvero in Regola? Tutti gli Obblighi da Conoscere

Avere una palestra o un’ASD in regola non è solo un dovere normativo, ma la prima garanzia di tutela per dirigenti, soci e tesserati. Spesso si pensa che la dimensione amatoriale o l’assenza di dipendenti esenti dagli obblighi di legge, ma la realtà è ben diversa: dalla prevenzione incendi al GDPR, fino all’HACCP e al Safeguarding, gli adempimenti da monitorare sono differenti e rigorosi. Ecco una panoramica chiara e aggiornata con gli aspetti tecnici essenziali da applicare subito.

L’applicazione del Testo Unico sulla Sicurezza nei luoghi di lavoro dipende direttamente dalla struttura organizzativa dell’ASD e dalla presenza di collaboratori, volontari o lavoratori retribuiti. La legge individua tre scenari principali:

a) ASD operanti esclusivamente con volontari non retribuiti

Quando l’attività sportiva è sostenuta unicamente da soci e volontari che prestano la propria opera a titolo gratuito e spontaneo, l’ASD non è qualificabile come “datore di lavoro” ai sensi dell’art. 2 del D. Lgs. 81/2008.

  • Cosa prevede la legge: Non vi è l’obbligo formale di predisporre il DVR o di nominare il RSPP.
  • Requisiti essenziali: Permane comunque l’obbligo generale di tutela della salute e dell’incolumità (previsto dall’art. 2087 c.c. e dal Codice del Terzo Settore). L’associazione deve pertanto garantire l’idoneità, la manutenzione e la sicurezza di impianti, locali e attrezzature messi a disposizione dei soci.

b) Lavoratori sportivi con compensi fino a 5.000 €/anno

Con l’entrata in vigore della Riforma dello Sport (D. Lgs. 36/2021, art. 33), per i collaboratori sportivi che percepiscono un compenso annuo pari o inferiore alla soglia di 5.000 € si applica il regime di tutela semplificata (previsto dall’art. 21 del D. Lgs. 81/2008).

  • Semplificazioni: L’ASD non ha l’obbligo di redigere il DVR, nominare il medico competente né nominare il RSPP.
  • Adempimenti obbligatori: L’associazione deve comunque:
    • Fornire un’adeguata informazione sui rischi specifici legati alle mansioni svolte.
    • Mettere a disposizione attrezzature di lavoro certificate e conformi alle norme.
    • Fornire idonei Dispositivi di Protezione Individuale (DPI) laddove necessari.

c) Lavoratori sportivi con compensi superiori a 5.000 €/anno

Al superamento della franchigia dei 5.000 € annui, il collaboratore viene equiparato in tutto e per tutto a un lavoratore dipendente ai fini della sicurezza. Di conseguenza, l’ASD assume la piena veste di datore di lavoro.

  • Adempimenti obbligatori:
    • Valutazione dei Rischi: Redazione del DVR (Documento di Valutazione dei Rischi).
    • Organigramma della Sicurezza: Nomina del RSPP (Responsabile del Servizio di Prevenzione e Protezione) ed eventuale nomina degli addetti Primo Soccorso e Antincendio.
    • Formazione: Attuazione dei corsi di formazione ed informazione obbligatoria per la sicurezza dei lavoratori (art. 37).
    • Sorveglianza Sanitaria: Effettuazione delle visite mediche preventive e periodiche con il Medico Competente, qualora la valutazione dei rischi lo richieda (es. movimentazione carichi, stress lavoro-correlato).

(Nota: per le collaborazioni di natura amministrativo-gestionale, gli obblighi di tutela della sicurezza si applicano a prescindere dal limite di compenso percepito).

Se l’ASD o il centro sportivo gestisce un bar interno, un punto ristoro, un’area somministrazione per i soci o vende direttamente prodotti alimentari e integratori, l’associazione assume a tutti gli effetti la qualifica di Operatore del Settore Alimentare (OSA).

L’obbligo di conformità alla normativa igienico-sanitaria (HACCP) scatta a prescindere dalla presenza di dipendenti retribuiti, applicandosi anche se il servizio è presidiato esclusivamente da soci volontari.

Quando scatta l’obbligo e chi è responsabile:

  • Bar e Punti Ristoro interni (gestione diretta): L’ASD deve adempiere all’intero impianto normativo HACCP.
  • Distributori Automatici di alimenti e bevande:
    • Gestione in comodato/noleggio da terzi: La responsabilità HACCP, la notifica ASL e il mantenimento delle macchine gravano sulla società di vending esterna.
    • Gestione e rifornimento diretti dell’ASD: L’associazione deve includere le macchine distributrici nel proprio piano di autocontrollo HACCP.

I 6 adempimenti igienico-sanitari fondamentali:

  1. Notifica Sanitaria (SCIA): Registrazione dell’attività alimentare presso l’ASL/ATS competente tramite lo sportello SUAP del Comune.
  2. Manuale di Autocontrollo HACCP: Redazione e periodico aggiornamento del piano redatto su misura per i locali e le attività svolte.
  3. Nomina del Responsabile dell’Autocontrollo: Designazione della figura (spesso il Presidente o un delegato) incaricata di vigilare sull’applicazione delle procedure.
  4. Formazione Igiene Alimentare: Attestati HACCP obbligatori per tutti i soggetti (volontari compresi) che manipolano, preparano o somministrano alimenti e bevande.
  5. Procedure Operative e Registri: Tracciabilità dei prodotti, monitoraggio delle temperature di conservazione e schede di pulizia/sanificazione dei locali e delle attrezzature.
  6. Gestione Allergeni: Esposizione chiara ed esaustiva dell’elenco degli allergeni presenti nei prodotti somministrati o venduti.

Le Associazioni Sportive Dilettantistiche e le palestre gestiscono una grande quantità di informazioni riservate: dai dati anagrafici e bancari fino a dati estremamente delicati, come i certificati medici di idoneità sportiva (dati relativi alla salute) o le foto/video degli eventi.

Per questo motivo, l’ASD assume la qualifica formale di Titolare del Trattamento ed è tenuta a rispettare integralmente il Regolamento Europeo 2016/679 (GDPR) e il D. Lgs. 101/2018.

La Checklist della Privacy per le ASD e Centri Sportivi:

  • Informative Privacy trasparenti e dettagliate: Da consegnare a soci, tesserati, collaboratori e genitori di minori all’atto dell’iscrizione, specificando chiaramente come e per quali finalità vengono impiegati i loro dati.
  • Consensi specifici e distinti: È obbligatorio raccogliere consensi separati per attività non strettamente legate al tesseramento, come:
    • Invio di newsletter o comunicazioni promozionali/commerciali.
    • Pubblicazione di foto e video dei soci sui canali social o sul sito dell’ASD.
    • Cessione di dati a terzi o sponsor.
  • Certificati Medici e Dati Sanitari: La conservazione dei certificati di idoneità richiede misure di sicurezza rafforzate (archivi fisici sotto chiave, file protetti da password forte) e l’accesso limitato esclusivamente alle figure autorizzate.
  • Registro dei Trattamenti: Strumento fondamentale (e caldamente raccomandato anche sotto le dimensioni minime) per mappare quali dati vengono raccolti, dove sono conservati e chi vi ha accesso.
  • Sicurezza Informatica e Cartacea: Adozione di policy per la gestione delle password, backup periodici del gestionale, antivirus e procedure in caso di perdita o furto di dati (data breach con eventuale notifica al Garante Privacy entro 72 ore).
  • Membri autorizzati e Formazione: Chiunque all’interno dell’ASD maneggi schedari o gestionale (es. personale di segreteria o consiglieri) deve ricevere una formale designazione scritta e le relative istruzioni di comportamento.
  • Sito Web e Canali Digitali: Conformità del sito dell’associazione con banner per la gestione dei cookie, informativa privacy facilmente consultabile e moduli di iscrizione online protetti.

Designazione del DPO (Data Protection Officer) e Sanzioni

Di norma, una piccola ASD non ha l’obbligo di nominare un DPO (Responsabile della Protezione dei Dati). Tuttavia, la nomina diventa consigliabile o necessaria se l’associazione gestisce dati su larga scala o effettua un monitoraggio sistematico degli utenti (es. tramite impianti di videosorveglianza avanzati o badge d’accesso intelligenti con profilo sanitario).

L’adeguamento al GDPR non è solo una formalità burocratica: evita contestazioni da parte degli iscritti e alza uno scudo contro le pesanti sanzioni previste dal Garante Privacy.

Il tema della protezione e dell’inclusione ha assunto un ruolo centrale nella gestione delle società sportive. In attuazione della Riforma dello Sport (D. Lgs. 36/2021) e delle direttive emanate da FSN, DSA ed EPS, tutte le ASD e SSD sono tenute ad adottare il sistema di Safeguarding per prevenire e contrastare ogni forma di abuso, violenza, molestia o discriminazione.

L’obbligo riguarda la totalità dei tesserati, con un focus rafforzato sui minori di età, e si applica a prescindere dalla presenza di lavoratori retribuiti, coinvolgendo anche le realtà composte unicamente da soci volontari.

I 5 pilastri operativi del Safeguarding per l’ASD:

  1. Nomina del Responsabile Safeguarding: Designazione formale (tramite Delibera del Consiglio Direttivo) di una figura autonoma, competente e priva di conflitti di interesse, con il compito di vigilare sulla corretta applicazione delle tutele.
  2. Adozione dei Modelli Organizzativi e Codici di Condotta: Redazione ed esposizione (sia nei locali dell’impianto che sul sito web dell’ASD) del Regolamento interno di tutela e del Codice di condotta per istruttori, dirigenti e atleti.
  3. Canale di Segnalazione dedicato: Attivazione di un punto di contatto riservato (es. una casella e-mail dedicata come safeguarding@nomeasd.it) per raccogliere in modo protetto segnalazioni di comportamenti scorretti o presunti abusi.
  4. Controllo Obbligatorio del Casellario Giudiziale: Acquisizione del certificato del casellario giudiziale (ai sensi dell’art. 25-bis del D.P.R. 313/2002) per chiunque operi a contatto diretto e abituale con i minori (istruttori, allenatori, preparatori, accompagnatori), al fine di verificare l’assenza di condanne per reati contro i minori.
  5. Informativa e Sensibilizzazione: Divulgazione attiva delle regole di condotta tra gli atleti, le famiglie e il personale tecnico, promuovendo un ambiente sportivo sicuro, sano e inclusivo.

Mantenere il sistema di Safeguarding aggiornato non è solo un obbligo normativo vincolante per l’affiliazione sportiva, ma rappresenta un requisito fondamentale per la trasparenza e la credibilità dell’associazione verso le famiglie.

La gestione di una palestra, di un centro fitness o di un impianto sportivo comporta il rispetto rigoroso delle normative sulla sicurezza antincendio. Ai sensi del D.P.R. 151/2011, le strutture che superano determinati parametri di superficie o capienza rientrano a pieno titolo tra le attività soggette ai controlli periodici dei Vigili del Fuoco.

In particolare, per i locali adibiti a palestre o attività sportive con capienza complessiva superiore a 100 persone o con superficie lorda superiore a 200 m² (parametri che variano in base alla specifica tipologia di attività e affollamento), l’ASD deve attivare iter burocratici e strutturali precisi.

Gli adempimenti chiave per la conformità antincendio:

  • Presentazione della SCIA Antincendio: Invio della Segnalazione Certificata di Inizio Attività (distinta per categorie di rischio A, B o C in base alla complessità e alla capienza) al Comando Provinciale dei Vigili del Fuoco prima dell’apertura al pubblico.
  • Progettazione e Documentazione Impiantistica: Redazione del progetto antincendio da parte di un professionista abilitato e conservazione di tutta la documentazione relativa agli impianti elettrici, termici e di rivelazione fumi (certificati di conformità, dichiarazioni di corretta posa).
  • Gestione dei Presidi di Sicurezza: Installazione, controllo e manutenzione semestrale/annuale di estintori, luci di emergenza, segnaletica luminosa e, ove previsti, sistemi di evacuazione o idranti.
  • Mantenimento delle Vie di Fuga: Garanzia che le uscite di sicurezza e i corridoi di esodo siano costantemente liberi da ostacoli, con porte dotate di maniglioni antipanico funzionanti e apribili nel verso dell’esodo.
  • Formazione del Personale e Piano di Emergenza: Nomina degli addetti alla gestione delle emergenze, frequentazione dei corsi di formazione antincendio obbligatori e stesura di un piano di evacuazione chiaro e affisso nei locali.

La conformità antincendio non tutela solo l’associazione da sanzioni amministrative e penali, ma rappresenta un requisito imprescindibile per la salvaguardia dell’incolumità di atleti, soci e visitatori.

Mettersi in regola significa, prima di tutto, prendersi cura della propria comunità sportiva. Dalla protezione dei dati degli iscritti alla sicurezza degli spazi, ogni adempimento rappresenta una risorsa per far crescere l’associazione su basi solide e al riparo da sanzioni.

Tuttavia, con le continue evoluzioni normative — dalla Riforma dello Sport al Safeguarding —, stare dietro a tutte le scadenze rischia di sottrarre tempo prezioso alla gestione delle attività sportive.

Per questo Lo Studio Ardizzone S.r.l. si propone come unico partner tecnico di riferimento per le associazioni e i centri fitness, guidandoti passo dopo passo in:

  • Valutazione dei Rischi e RSPP esterno
  • Autocontrollo igienico-sanitario HACCP
  • Protezione dei dati personali (GDPR)
  • Politiche e Responsabile Safeguarding
  • Pratiche per la Sicurezza Antincendio

Non aspettare un controllo per scoprire se la tua ASD è in regola. Contatta gli esperti dello Studio Ardizzone S.r.l. per un’analisi completa dei tuoi adempimenti.

1. Se nell’ASD operano solo volontari non retribuiti, sono obbligato a nominare il RSPP o a redigere il DVR?

No. Se l’associazione si avvale esclusivamente dell’operato di soci volontari a titolo gratuito, non scattano gli obblighi formali previsti dal D. Lgs. 81/2008 (come la stesura del DVR o la nomina del RSPP). Tuttavia, l’ASD ha l’obbligo generale (art. 2087 c.c.) di garantire che gli ambienti di allenamento, gli impianti e le attrezzature siano a norma, sicuri e regolarmente sottoposti a manutenzione.

2. Il bar o il punto ristoro dell’ASD è gestito da volontari: serve comunque il Manuale HACCP?

Sì, sempre. La normativa igienico-sanitaria europea recepisce l’associazione come Operatore del Settore Alimentare (OSA), indipendentemente dal fatto che chi manipoli o somministri cibo e bevande percepisca un compenso. È quindi obbligatorio disporre del piano di autocontrollo HACCP, effettuare le notifiche ASL e garantire la formazione igienica del personale volontario.

3. Il Responsabile Safeguarding è obbligatorio anche se l’ASD non ha atleti minorenni?

Sì. La Riforma dello Sport e le direttive d’affiliazione emesse da FSN, DSA ed EPS impongono l’adozione delle politiche di Safeguarding a tutte le ASD e SSD iscritte al Registro Nazionale delle Attività Sportive Dilettantistiche (RAS). La tutela si estende infatti all’intero corpo dei tesserati, a prescindere dall’età.

4. Una piccola ASD deve obbligatoriamente nominare il DPO per la Privacy?

Generalmente no, ma va valutato caso per caso. La nomina del Data Protection Officer non è automatica per le piccole realtà. Diventa tuttavia raccomandata o necessaria laddove si effettuino trattamenti su larga scala o si trattino in modo sistematico dati sensibili (come l’archiviazione digitale strutturata di certificati medici) o si impieghino sistemi complessi di videosorveglianza e controllo accessi.

5. Cosa si rischia in caso di mancata conformità alle normative su sicurezza, privacy e igiene?

Le conseguenze possono essere molto severe. Le sanzioni variano in base al settore violato:

  • Privacy (GDPR): multe amministrative pecuniarie fino a 20 milioni di euro o al 4% del fatturato.
  • Sicurezza e Antincendio: sanzioni amministrative, responsabilità penali per i dirigenti/legali rappresentanti e la sospensione cautelare delle attività o la chiusura dell’impianto in caso di gravità.
  • Safeguarding: sanzioni disciplinari da parte degli organi di giustizia sportiva, fino alla perdita dell’affiliazione o della qualifica di ASD.

Contattaci per saperne di più

Riforma dello Sport: le nuove risposte dell’Agenzia delle Entrate spiegate in modo semplice

Negli ultimi anni il mondo dello sport dilettantistico e professionistico ha attraversato una vera e propria rivoluzione con la Riforma dello Sport (D.Lgs. 36/2021). Tra rimborsi, sconti sulle tasse, gestione dell’IVA e collaborazioni, muoversi tra le regole non è sempre facile per dirigenti, atleti e consulenti.

Per fare chiarezza, l’Agenzia delle Entrate ha pubblicato la Circolare n. 7/E del 7 agosto 2026, rispondendo ai dubbi più diffusi.

Ecco un riassunto semplice e pratico dei punti chiave chiariti dal Fisco.

Il dubbio: Le società di capitali o cooperative sportive (SSD) possono beneficiare dei soliti benefici fiscali anche se la riforma permette loro di distribuire una piccola parte di utili ai soci?

La risposta: Sì, ma a una condizione. Le SSD che vogliono accedere alle agevolazioni fiscali riservate agli enti non commerciali devono integrare e confermare nei propri statuti il divieto (assoluto) di distribuzione degli utili previsto dalla normativa fiscale. Chi adotta la clausola di “lucratività attenuata” (ovvero distribuisce utili anche in piccola parte) perde questi specifici vantaggi fiscali.

Il dubbio: Se un volontario riceve rimborsi spesa forfettari (fino a 400 € al mese per eventi/manifestazioni), questi fanno cumulo con gli altri compensi da lavoro sportivo?

La risposta: I rimborsi forfettari entro i 400 € mensili non sono di per sé tassati, ma concorrono a raggiungere la soglia di non imponibilità di 15.000 € all’anno.

  • Se un volontario riceve rimborsi ma ha già superato i 15.000 € percepiti come lavoratore autonomo in ambito sportivo, i rimborsi della quota eccedente diventano imponibili e vanno tassati come lavoro autonomo.

Il dubbio: La soglia di esenzione dalle tasse sui primi 15.000 € vale solo per i collaboratori occasionali o autonomi, o si applica anche ai dipendenti (lavoro subordinato)?

La risposta: Vale per tutti i lavoratori sportivi nel settore dilettantistico, a prescindere dal tipo di contratto (autonomo, co.co.co. o dipendente). L’esenzione dei primi 15.000 € si applica alla radice e la quota oltre questo importo verrà tassata secondo le regole ordinarie del lavoro dipendente.

Il dubbio: L’esclusione dall’IRAP per i compensi sotto gli 85.000 € si applica anche a chi svolge ruoli amministrativo-gestionali?

La risposta: Sì. Sia i compensi dei collaboratori (co.co.co.) sportivi, sia quelli di chi si occupa della gestione e dell’amministrazione all’interno dell’associazione o società sportiva, fino all’importo annuo di 85.000 € per singolo contratto, non pagano l’IRAP.

Il dubbio: Chi offre servizi strettamente legati alla pratica dello sport ed è esente da IVA può richiedere la dispensa dagli obblighi di fatturazione e registrazione?

La risposta: Sì. Gli enti senza scopo di lucro che svolgono attività sportive ed esenti da IVA possono fruire della dispensa dalle formalità burocratiche (come l’emissione continuativa di fatture e registrazione) prevista dall’art. 36-bis del Decreto IVA.

Il dubbio: Se un’associazione dilettantistica (ASD) cede il contratto di un atleta a una società professionistica dietro compenso, quell’operazione è esente da IVA?

La risposta: No, si paga l’IVA. L’esenzione IVA si applica solo ai servizi rivolti direttamente a chi pratica lo sport. La compravendita o cessione del diritto alle prestazioni di un atleta verso una società professionistica è un’operazione economico-finanziaria tra aziende e va quindi assoggettata ad IVA ordinaria.

Il dubbio: Le società sportive dilettantistiche (SSD) oltre alle ASD possono ancora beneficiare della detassazione sui proventi commerciali e raccolte fondi fino a 2 manifestazioni all’anno e 51.645,69 €?

La risposta: Sì. Con le recenti modifiche legislative, la norma è stata ufficialmente aggiornata per includere tutte le forme giuridiche previste dalla riforma (comprese le SSD costituite come società di capitali o cooperative) che hanno optato per il regime fiscale agevolato della Legge 398/1991.

Il consiglio di NGS Group

La Riforma dello Sport offre importanti opportunità di semplificazione ed esenzione fiscale, ma richiede un’attenta conformità statutaria e una corretta gestione amministrativa per evitare sanzioni.

Hai dubbi sulla gestione della tua associazione o società sportiva?

Il team di esperti di NGS Group è a tua disposizione per una consulenza fiscale e amministrativa su misura.

Rimborsi Forfetari ai Volontari Sportivi: Guida Pratica al Calcolo e Agli Adempimenti

Nelle Associazioni e Società Sportive Dilettantistiche (ASD/SSD), la figura del volontario è fondamentale. A differenza del lavoratore sportivo retribuito, il volontario offre le proprie prestazioni a titolo gratuito. Tuttavia, la normativa consente di erogare rimborsi spese forfetari a determinate condizioni ben precise.

In questo articolo vediamo come calcolare correttamente i rimborsi, quali sono i tetti da rispettare e come evitare sanzioni o contestazioni.

Per poter erogare un rimborso forfetario a un volontario sportivo, devono sussistere contemporaneamente i seguenti elementi:

  1. Manifestazioni ed Eventi Riconosciuti: Il rimborso forfetario è ammesso esclusivamente per spese sostenute durante eventi e gare ufficiali riconosciuti dalle Federazioni Sportive Nazionali (FSN), dagli Enti di Promozione Sportiva (EPS) o dal CONI/CIP.
  2. Tipologie di Spesa Deliberate: L’organismo sportivo di appartenenza (FSN/EPS) deve aver definito con apposita delibera quali attività e voci di spesa sono rimborsabili in modo forfetario.
  3. Incompatibilità: Il volontario non può ricevere compensi da lavoratore sportivo (co.co.co., P.IVA, ecc.) dalla medesima ASD/SSD per la quale presta attività di volontariato.

Il calcolo corretto si basa su due limiti principali:

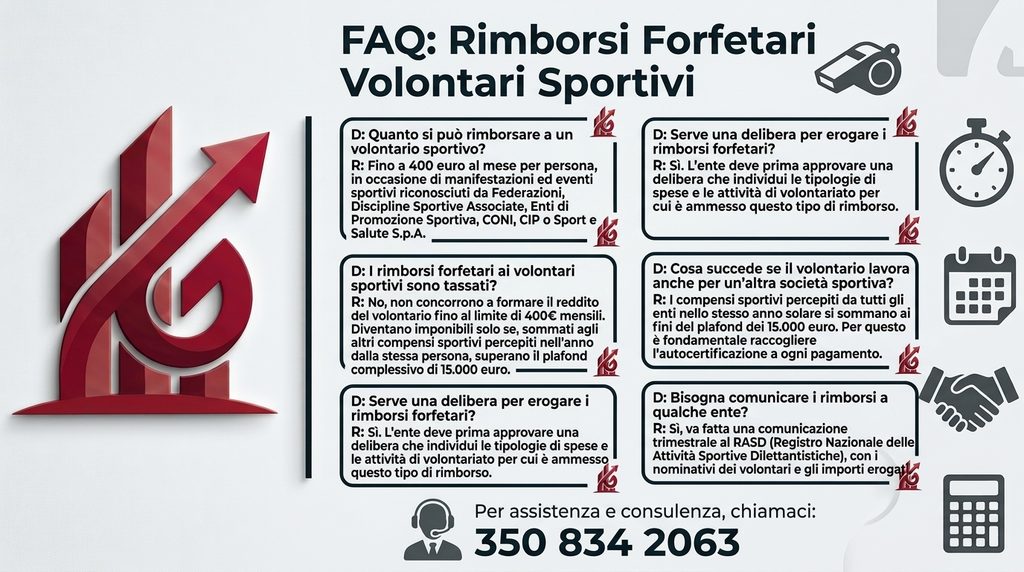
  • Tetto Massimo Mensile (Soglia Forfettaria): Fino a un massimo di 400,00 € al mese per ciascun volontario.
  • Cumulo con il Tetto Annuale dei 15.000 €: Ai fini fiscali e previdenziali, i rimborsi forfetari erogati concorrono al raggiungimento del plafond complessivo annuo di 15.000 € per persona (sommati ad eventuali compensi da lavoro sportivo ricevuti presso altri sodalizi).
Importo Cumulato AnnuoTrattamento IRPEF (Fiscale)Trattamento INPS (Previdenziale)Adempimenti ASD/SSD
Entro i 5.000 €EsenteEsenteComunicazione al RASD + Autocertificazione
Tra 5.001 € e 15.000 €EsenteRilevante ai fini previdenziali (Soglia Inps superata)Iscrizione Gestione Separata / Contributi
Oltre i 15.000 €Soggetto a IRPEF sulla parte eccedenteSoggetto a Contributi INPSRitenuta d’imposta + Adempimenti ordinari (CU, 770)

Esempio A: Volontario con sola attività dilettantistica (Sotto Soglia)

  • Contesto: Marco è volontario per la ASD “Sport e Vita”. Partecipa a 4 tornei ufficiali in un mese.
  • Rimborso: L’associazione gli eroga 100 € per evento, per un totale mensile di 400 €.
  • Esito: Il rimborso rispetta il limite mensile di 400 €. Se su base annua Marco non supera i 5.000 € totali, l’importo è interamente esente da tasse e contributi.
  • Contesto: Laura fa la volontaria presso l’ASD “Alfa” e riceve 400 €/mese di rimborso forfetario (totale annuo: 4.800 €). Contemporaneamente, collabora come lavoratrice sportiva presso la SSD “Beta” ricevendo 12.000 €/anno.
  • Calcolo Cumulativo:
    • Totale entrate sportive annue: € 4.800 + € 12.000 = 16.800 €.
  • Esito:
    • La quota fino a 15.000 € beneficia delle franchigie di legge.
    • La parte eccedente (1.800 €) sarà soggetta ad IRPEF e a contribuzione previdenziale. Per questo motivo è fondamentale raccogliere l’autocertificazione all’atto del pagamento.

Per erogare i rimborsi forfetari in modo trasparente e conforme, la società sportiva deve seguire questa procedura:

  1. Delibera del Consiglio Direttivo: Formalizzare l’elenco dei volontari e gli eventi ufficiali a cui partecipano.
  2. Autocertificazione del Volontario: Prima dell’erogazione, richiedere una dichiarazione sostitutiva in cui il volontario attesti di non superare la soglia di 400 € mensili e indichi eventuali altri compensi/rimborsi percepiti da differenti sodalizi sportivi.
  3. Comunicazione al RASD: Inviare la comunicazione dei nominativi e degli importi tramite il Registro Nazionale delle Attività Sportive Dilettantistiche (RASD) entro la fine del mese successivo al trimestre di riferimento in cui è stata prestata l’attività.
  4. Tracciabilità dei Pagamenti: Effettuare i rimborsi unicamente tramite strumenti tracciabili (bonifico bancario, carte, assegno).

I rimborsi forfetari non devono mai costituire una retribuzione mascherata. Qualora gli organi di controllo (INPS, Ispettorato del Lavoro, Agenzia delle Entrate) dovessero riscontrare che i rimborsi vengono erogati a fronte di un’attività lavorativa continuativa senza i requisiti di gratuità/eventi riconosciuti, la prestazione potrà essere riqualificata come lavoro subordinato o collaborazione coordinata e continuativa, con conseguente addebito di sanzioni e contributi arretrati.

Contattaci

Bilancio Sociale, Norme e Tesseramento: La Guida Definitiva per il Tuo Ente (Con Fac-Simile)

Gestire un’associazione, una cooperativa sociale o un Ente del Terzo Settore (ETS) significa molto di più che portare avanti una missione nobile: significa navigare in un mare di adempimenti burocratici, contabili e normativi in continua evoluzione.

Dalla corretta gestione delle quote associative al rispetto delle regole sul tesseramento, fino alla redazione del Bilancio Sociale, ogni dettaglio conta. Una piccola svista non comporta solo stress, ma rischia di compromettere la qualifica di ETS o di esporre l’ente a sanzioni amministrative e fiscali.

In questo articolo facciamo chiarezza sui punti chiave che ogni direttivo deve conoscere e ti forniamo uno schema di partenza per il tuo Bilancio Sociale.

1. Il Bilancio Sociale: Cos’è, Chi è Obbligato e Fac-Simile

Il Bilancio Sociale non è un semplice rendiconto economico, ma il documento con cui l’ente rendiconta gli impatti sociali, ambientali ed economici generati per la comunità.

Chi ha l’obbligo di redigerlo?

Secondo la Riforma del Terzo Settore, la redazione e il deposito del Bilancio Sociale sono obbligatori per:

  • ETS con ricavi/entrate superiori a 1 milione di euro.
  • Imprese Sociali (incluse le cooperative sociali), a prescindere dal fatturato.
  • Centri di Servizio per il Volontariato (CSV).

Nota per le realtà più piccole: Anche se non ne hai l’obbligo di legge, redigere un Bilancio Sociale è una scelta strategica fondamentale per dimostrare trasparenza a soci, finanziatori e pubblica amministrazione.

📊 Fac-Simile Struttura Bilancio Sociale

Per aiutarti a visualizzare come deve essere strutturato, ecco lo schema di base conforme alle linee guida ministeriali:

SezioneContenuti Principali
1. Nota MetodologicaCriteri utilizzati per la redazione e soggetti coinvolti.
2. Informazioni GeneraliDati dell’ente, storia, mission, governance e mappa degli stakeholder.
3. Persone ed OrganizzazioneNumero di soci, volontari, dipendenti, risorse umane e relative tutele.
4. Obiettivi e AttivitàDescrizione delle attività d’interesse generale svolte e risultati raggiunti.
5. Situazione EconomicaProvenienza delle risorse (pubbliche/private) e prospetto di bilancio integrato.
6. Impatto Sociale & AmbientaleValutazione qualitativa e quantitativa dei benefici generati sul territorio.

2. Norme e Adempimenti: Non Rischiare la Qualifica di ETS

Il Runts (Registro Unico Nazionale del Terzo Settore) ha introdotto regole stringenti. Tra gli adempimenti periodici più importanti rientrano:

  • Deposito dei Bilanci (Esercizio e Sociale) nei termini di legge.
  • Aggiornamento dei dati catastali e societari nel portale RUNTS.
  • Adeguamento statutario constante alle ultime novità legislative.

Ignorare o gestire in modo superficiale questi passaggi mette a rischio le agevolazioni fiscali dell’ente e la permanenza stessa nel Registro.

3. Quote Associative, Iscrizioni e Tesseramento: Attenti ai Formalismi

Un errore molto comune riguarda la distinzione tra soci, tesserati e beneficiari delle attività. La finanza e l’Agenzia delle Entrate prestano un’attenzione maniacale a questi aspetti.

Per evitare contestazioni (come la riqualificazione delle quote in “corrispettivi commerciali”):

  1. Procedura d’iscrizione trasparente: L’ammissione di un nuovo socio deve sempre passare da una domanda formale approvata dal Consiglio Direttivo e registrata nel Libro Soci.
  2. Distinzione delle quote: La quota associativa annua è intrasmissibile, non rivalutabile e non rappresenta il pagamento di un servizio.
  3. Corretta tenuta del Registro Tesserati: Essenziale per le Associazioni Sportive Dilettantistiche (ASD/SSD) e gli enti affiliati a reti nazionali per garantire la copertura assicurativa e la decommercializzazione delle entrate.

Vuoi la Certezza di Essere in Regola Senza Perdere la Testa?

Gestire un ente richiede tempo, passione e competenze multidisciplinari. Un errore nella rendicontazione o nella gestione del Libro Soci può costare caro.

Non fare tutto da solo.

Noi di NGS GROUP siamo al fianco di associazioni, enti del terzo settore e cooperative per semplificare la burocrazia e garantire una gestione fiscale e amministrativa impeccabile.

Cosa possiamo fare per te:

  • Redazione e revisione del Bilancio Sociale e d’Esercizio.
  • Audit e check-up normativo per verificare la conformità al RUNTS.
  • Consulenza su tesseramenti, gestione soci e quote associative.
  • Supporto completo negli adeguamenti statutari.

Hai dubbi sulla gestione del tuo Ente?

Non rischiare di commettere errori burocratici: affidati all’esperienza di NGS GROUP per una consulenza su misura.

👉 Metti al sicuro la tua organizzazione. Contatta oggi stesso gli esperti di NGS GROUP per una prima consulenza personalizzata e scopri come possiamo fare la differenza per il tuo Ente.

CU Associazioni ai Professionisti: la guida definitiva su come fare e cosa cambia

Se gestisci un’associazione – che si tratti di un’associazione sportiva dilettantistica (ASD), di un ente del Terzo Settore (ETS) o di un’associazione culturale – ti sarà sicuramente capitato di collaborare con dei professionisti. Che si tratti del commercialista che cura la contabilità, dell’avvocato che ha redatto uno statuto, o di un grafico freelance che ha curato il sito web, c’è un adempimento fiscale obbligatorio che non puoi dimenticare: l’emissione della Certificazione Unica (CU).

Spesso nel mondo dell’associazionismo si pensa che le scadenze fiscali riguardino solo le grandi aziende. Non è così. Facciamo chiarezza su come funziona la CU emessa dalle associazioni ai professionisti esterni.

La Certificazione Unica è il documento con cui l’associazione (in veste di sostituto d’imposta) dichiara al Fisco e al professionista i compensi che gli ha erogato nell’anno precedente e le ritenute d’acconto che ha trattenuto e versato per suo conto tramite modello F24.

Regola d’oro: Se la tua associazione riceve una fattura con ritenuta d’acconto (la classica ritenuta del 20%) e la paga, l’anno successivo ha l’obbligo di certificare quel pagamento inviando la CU all’Agenzia delle Entrate e al professionista stesso.

L’ente deve emettere la CU per tutti i lavoratori autonomi e i professionisti che hanno emesso fattura con ritenuta. Tra i casi più comuni troviamo:

  • Professionisti iscritti ad albi (avvocati, commercialisti, architetti, geometri).
  • Freelance e consulenti con partita IVA ordinaria o semplificata.
  • Prestatori di lavoro autonomo occasionale (le collaborazioni spot senza partita IVA, con ritenuta d’acconto del 20%).

Questo è il dubbio più frequente. I professionisti in regime forfettario non subiscono la ritenuta d’acconto in fattura. Tuttavia, l’associazione deve comunque emettere la CU anche per loro, indicando il compenso erogato con un apposito codice di esclusione. Serve all’Agenzia delle Entrate per incrociare i dati.

La compilazione della CU per il lavoro autonomo richiede l’inserimento di dati specifici nei quadri dedicati:

  1. Dati del sostituto d’imposta: I dati fiscali dell’associazione.
  2. Dati del percipiente: I dati anagrafici e la partita IVA/codice fiscale del professionista.
  3. Ammontare lordo: Il compenso totale pagato (al netto dell’eventuale rivalsa INPS se prevista, ma comprensivo della cassa previdenziale d’albo).
  4. Imponibile e ritenute: L’importo su cui è calcolata la ritenuta e il valore della ritenuta stessa (di solito il 20%).

Nota: Ricorda che il criterio fondamentale è quello di cassa. Nella CU vanno inseriti solo i compensi effettivamente pagati dal 1° gennaio al 31 dicembre dell’anno di riferimento, indipendentemente dalla data in cui è stata emessa la fattura.

Le scadenze per la Certificazione Unica solitamente seguono un doppio binario, ma per i professionisti c’è una flessibilità importante da conoscere:

  • 16 Marzo: È la scadenza ordinaria per l’invio telematico all’Agenzia delle Entrate e per la consegna della copia cartacea/digitale al professionista.
  • 31 Ottobre (Scadenza Modello 770): Le CU contenenti esclusivamente redditi di lavoro autonomo “non dichiarabili nel modello 730 precompilato” (come la maggior parte delle fatture dei professionisti a partita IVA) possono essere trasmesse all’Agenzia delle Entrate entro la scadenza del modello 770 (fine ottobre).

Il consiglio del giorno: Anche se la legge permette l’invio flessibile a ottobre per le partite IVA, il consiglio è di consegnare e inviare tutto entro marzo. Questo permette ai professionisti di avere i dati pronti per la loro dichiarazione dei redditi estiva ed evita dimenticanze all’associazione.

Omettere l’invio della CU, inviarla in ritardo o con dati errati comporta delle sanzioni fiscali.

  • La sanzione ordinaria è di 100 euro per ogni certificazione omessa o errata.
  • Se la CU viene corretta e reinviata entro 60 giorni dalla scadenza, la sanzione si riduce a un terzo (33,33 euro).

Gestire il Terzo Settore o il mondo sportivo è bellissimo, ma la burocrazia non perdona. Per evitare errori, soprattutto se l’associazione ha molte collaborazioni attive, affidarsi a un consulente o al commercialista per l’invio telematico del flusso delle CU è sempre la scelta più sicura.

Gestire ASD e SSD: la Guida Definitiva tra Adempimenti Amministrativi e Fisco

Il mondo del dilettantismo sportivo ha subito una metamorfosi radicale. La Riforma dello Sport (D.Lgs. 36/2021) e la progressiva riforma del quadro IVA hanno tracciato una linea netta rispetto al passato: le vecchie abitudini gestionali non sono più sufficienti. Oggi, governare una ASD (Associazione Sportiva Dilettantistica) o una SSD (Società Sportiva Dilettantistica) richiede precisione aziendale.

Se da un lato le tutele per i lavoratori e la trasparenza sono aumentate, dall’altro la burocrazia fiscale e amministrativa è diventata più stringente. Facciamo chiarezza sui pilastri obbligatori per mantenere l’ente in perfetta regola.

1. La spina dorsale amministrativa: il RASD

Il primo e fondamentale adempimento per qualsiasi realtà sportiva è l’iscrizione al RASD (Registro Nazionale delle Attività Sportive Dilettantistiche), gestito dal Dipartimento per lo Sport.

L’iscrizione al RASD non è una semplice formalità, ma la condizione sine qua non per:

  • Ottenere il riconoscimento della natura dilettantistica dell’ente.
  • Accedere a qualunque beneficio o agevolazione fiscale e contributiva.
  • Gestire le comunicazioni obbligatorie dei lavoratori sportivi.

Nota di bilancio: Entro 4 mesi dalla chiusura dell’esercizio sociale, l’Assemblea deve approvare il rendiconto economico-finanziario (per le ASD) o il bilancio d’esercizio (per le SSD), che andrà successivamente depositato proprio all’interno del RASD (ancora non obbligatorio).

2. La rivoluzione del Lavoro Sportivo

La Riforma ha cancellato i vecchi “compensi sportivi” esenti da tutto, introducendo figure contrattuali definite (subordinati, autonomi o collaboratori coordinati e continuativi – co.co.co.). Per le co.co.co. sportive, la gestione ruota attorno a due soglie cruciali basate sull’anno solare:

Fascia di Compenso AnnuoImposte (IRPEF)Contributi Previdenziali (INPS)
Fino a 5.000 €EsenteEsente
Da 5.000 € a 15.000 €EsenteSoggetto a contribuzione (Gestione Separata)*
Oltre i 15.000 €Soggetto ad aliquota ordinariaSoggetto a contribuzione (Gestione Separata)

*Nota: fino al 31 dicembre 2027, la base imponibile previdenziale su cui calcolare i contributi oltre i 5.000€ è ridotta al 50%.

L’obbligo di autocertificazione

Ogni collaboratore ha l’obbligo di rilasciare un’autocertificazione all’ASD/SSD in cui dichiara i compensi percepiti da altri sodalizi sportivi nello stesso anno. Senza questo documento, l’ente non può calcolare correttamente lo scatto delle soglie e rischia sanzioni.

E i collaboratori amministrativo-gestionali?

Chi lavora in segreteria o alla cassa rientra nel regime delle co.co.co. amministrativo-gestionali (Art. 37 D.Lgs. 36/2021). Godono delle stesse soglie di esenzione dei tecnici, ma con una differenza amministrativa critica: non possono beneficiare delle semplificazioni del RASD. I loro contratti vanno comunicati tramite i canali ordinari (Unilav/Centro per l’Impiego), richiedono l’apertura della posizione INAIL (a differenza degli sportivi puri protetti dall’assicurazione federale) e la gestione tramite Libro Unico del Lavoro (LUL).

3. L’aspetto Fiscale: l’era dell’Esenzione IVA

Sul fronte fiscale, il cambiamento più importante riguarda la transizione dal vecchio regime di “esclusione” IVA al nuovo regime di “esenzione” IVA (Art. 10 DPR 633/1972).

Mentre prima le quote dei corsi pagate da soci e tesserati erano considerate “fuori campo IVA” (quindi trascurabili ai fini dell’imposta), ora le prestazioni di servizi strettamente connesse alla pratica dello sport sono qualificate come esenti.

Cosa cambia concretamente nella quotidianità dell’ente?

  • Per chi ha solo entrate istituzionali (quote associative): È possibile continuare a operare con il solo Codice Fiscale, senza l’obbligo automatico di apertura della Partita IVA.
  • Per chi percepisce corrispettivi specifici (es. corsi commerciali o servizi a non tesserati): Diventa obbligatorio aprire la Partita IVA, procedere con la fatturazione elettronica (con codice di esenzione specifico) e trasmettere telematicamente i corrispettivi giornalieri, a meno che non si scelga un regime agevolato.

Il ruolo salvagente della Legge 398/1991

Il regime forfettario della Legge 398/91 rimane il pilastro fondamentale per le realtà che svolgono attività commerciale accessoria (come sponsorizzazioni o pubblicità) entro il limite di 400.000 € di ricavi. Scegliere questo regime garantisce:

  1. Esonero dalla tenuta delle scritture contabili ordinarie e dalla certificazione dei corrispettivi.
  2. Tassazione agevolata sulle sole entrate commerciali, calcolata applicando un coefficiente di redditività del 3%.

Conclusioni: una check-list per i dirigenti

Per non farsi trovare impreparati di fronte a eventuali controlli dell’Ispettorato del Lavoro o dell’Agenzia delle Entrate, ogni ASD e SSD deve verificare regolarmente questi passaggi:

1.Verifica dello Statuto:

Accertarsi che l’atto costitutivo e lo statuto siano perfettamente adeguati alle disposizioni del D.Lgs. 36/2021 (assenza di lucro, oggetto sociale incentrato sull’attività sportiva).

2.Controllo Posizione RASD:

Verificare che i dati del registro siano aggiornati e che tutti i tesserati e i verbali di bilancio siano correttamente inseriti.

3.Inquadramento dei Collaboratori:

Raccogliere le autocertificazioni da tecnici e segretari, firmare i relativi contratti di co.co.co. sportiva o amministrativa e predisporre i cedolini per chi supera i 5.000 € annui.

4.Allineamento IVA e Fatturazione:

Pianificare con il proprio consulente fiscale se l’operatività dell’ente richiede l’apertura della Partita IVA per la gestione delle operazioni esenti o se sussistono i requisiti per il mantenimento del regime 398/91.

La gestione sportiva non è più un passatempo domenicale: tutelare il proprio ente significa applicare queste regole con rigore e professionalità.

Verbali dell’Associazione: la Guida Pratica per non Sbagliare un Colpo

Quando si fonda o si gestisce un’associazione, l’entusiasmo è tutto rivolto ai progetti, agli eventi e alla causa. Poi, però, arriva il momento dell’assemblea o del Consiglio Direttivo e spunta la domanda temuta: “Chi scrive il verbale?”.

Tenere e conservare i registri verbali viene spesso visto come un obbligo noioso. In realtà, il registro delle adunanze non è solo un mucchio di fogli burocratici: è la carta d’identità storica e legale della tua associazione. Protegge le decisioni del direttivo, garantisce la trasparenza di fronte agli associati e, soprattutto, è fondamentale in caso di controlli fiscali.

Ecco una guida semplice e senza fronzoli su come redigerli, gestirli e conservarli a norma di legge.

1. Cosa deve contenere un verbale perfetto?

Non serve scrivere un romanzo, ma ci sono alcuni elementi strutturali che non possono assolutamente mancare affinché il verbale sia valido. Assicurati di inserire sempre:

  • Dati di base: Data, ora e luogo dell’incontro (specificando se si tiene online/in videoconferenza).
  • Chi c’è: Nome del Presidente, del Segretario e l’elenco dei presenti (o il conteggio per verificare il raggiungimento del quorum).
  • L’Ordine del Giorno (ODG): La lista dei punti da discutere, stabilita nell’avviso di convocazione.
  • Discussione e Delibere: Un riassunto fedele ma sintetico del dibattito e, cosa fondamentale, l’esito delle votazioni (quanti favorevoli, contrari, astenuti).
  • Le Firme: In calce, il verbale deve essere sempre firmato dal Presidente e dal Segretario che lo ha redatto.

2. Come tenere il registro: cartaceo o digitale?

La legge (in particolare con la riforma del Terzo Settore) richiede che i registri siano tenuti in modo da garantire l’inalterabilità dei testi. Oggi hai due strade:

La via tradizionale (Cartacea)

Se preferisci la carta, il metodo migliore è utilizzare un libro verbali a pagine numerate (puoi acquistarli già pronti in buffetteria).

  • Il consiglio in più: Se stampi i verbali al computer e poi li incolli sul libro, applica il timbro dell’associazione e la firma a cavallo tra il foglio incollato e la pagina del libro. Questo eviterà qualsiasi accusa di “sostituzione” dei fogli.

La via moderna (Digitale)

È possibile tenere i registri in formato digitale? Sì, ma non basta un semplice file Word sul desktop. Per avere valore legale ed essere opponibile a terzi (ad esempio all’Agenzia delle Entrate), il documento informatico deve essere salvato in formato PDF/A (non modificabile), firmato digitalmente con Firma Elettronica Qualificata (FEQ) dal Presidente e dal Segretario, e idealmente marcato temporalmente.

3. Dove e per quanto tempo vanno conservati?

La regola d’oro della burocrazia associativa è una sola: i libri verbali si conservano per sempre. Non scadono dopo 5 o 10 anni come le fatture. Rappresentano la vita stessa dell’ente.

  • Sede legale: I registri devono essere custoditi presso la sede legale dell’associazione. Devono essere sempre disponibili qualora un socio chieda di consultarli (un diritto garantito dal Codice Civile e dagli statuti).
  • Sicurezza: Se sono cartacei, occhio all’umidità e ai posti fisicamente accessibili a chiunque. Se sono digitali, fai sempre un doppio backup (uno in cloud sicuro e uno su un hard disk esterno).

💡 Un ultimo consiglio pratico: Non ridurti all’ultimo. Scrivere il verbale tre mesi dopo l’incontro significa dimenticare dettagli cruciali o rischiare di non raccogliere le firme in tempo. Prendi l’abitudine di redigere la bozza entro 48 ore dall’assemblea: i ricordi saranno freschi e il lavoro risulterà molto più leggero.

Il Grande Salto delle APS: Cosa cambia con la Riforma Fiscale del Terzo Settore

Se gestisci un’Associazione di Promozione Sociale (APS) o ti occupi di no-profit, ti sarai accorto che l’aria è cambiata. Dopo anni di rinvii, bozze e attese, la Riforma Fiscale del Terzo Settore ha incassato il via libera definitivo della Commissione Europea ed è entrata pienamente a regime.

Non parliamo più di “teoria” o di adeguamenti statutari: la svolta è concreta, tocca i portafogli delle associazioni e introduce regole del gioco completamente nuove, in particolare sul fronte dell’IVA e delle attività commerciali.

Facciamo chiarezza sulle novità più importanti e su cosa devi fare subito per non farti trovare impreparato.

Questo è il cambiamento più drastico. Per decenni, moltissime associazioni hanno sfruttato la Legge 398/1991 per gestire in modo forfettario e super-semplificato le piccole attività commerciali (come le sponsorizzazioni o i piccoli bar interni).

La nuova regola è tassativa: se la tua associazione è iscritta al RUNTS come APS, non puoi più applicare la Legge 398/91.

Se la tua associazione è una “ASD-APS” (cioè un ente con la doppia qualifica sia sportiva che di promozione sociale), la veste di APS prevale dal punto di vista fiscale. Devi abbandonare la 398 e passare al nuovo regime del Terzo Settore.

Per sostituire i vecchi vantaggi fiscali, il Codice del Terzo Settore (CTS) ha introdotto un nuovo regime forfettario agevolato dedicato alle APS che non superano gli 85.000 € di ricavi commerciali annui.

Ecco le caratteristiche principali del nuovo meccanismo:

AspettoCome Funziona
Tassazione (IRES)Si applica un coefficiente di redditività bassissimo (pari al 3%) solo sulla parte commerciale. Le tasse si pagano su quella piccola percentuale.
Funzionamento IVADiventa un regime di “franchigia”. L’APS non applica l’IVA sulle proprie fatture di vendita, ma di contro non può detrarre l’IVA sugli acquisti (l’IVA diventa un costo).
AdempimentiNiente dichiarazione IVA annuale, niente obbligo di registrazione delle fatture (ma resta l’obbligo di numerarle e conservarle).

Se la tua APS supera gli 85.000 € di entrate commerciali, passerà automaticamente al regime contabile ordinario del Terzo Settore a partire dall’anno successivo.

La Riforma impone una separazione netta e trasparente di ciò che l’associazione fa. Le entrate si dividono ora in due grandi macro-aree:

  • Attività di Interesse Generale (Istituzionali): Sono i corsi, i laboratori e le attività rivolte ai soci che rientrano nelle finalità dello statuto. Se svolte dietro corrispettivi specifici che non superano i costi effettivi di gestione, rimangono decommercializzate (non ci paghi le tasse).
  • Attività Diverse (Commerciali): Le sponsorizzazioni, la vendita di merchandising ai non soci o la gestione di un bar aperto al pubblico. Queste attività sono permesse, ma devono restare secondarie e strumentali rispetto a quelle principali (secondo i limiti percentuali previsti dai decreti ministeriali).

Una buona notizia sul fronte della burocrazia: per tutte le APS regolarmente iscritte al RUNTS decade l’obbligo di presentare il Modello EAS all’Agenzia delle Entrate. I dati necessari per i controlli di trasparenza vengono infatti già estratti direttamente dal Registro Unico Nazionale.

Cosa bisogna fare, concretamente, nei prossimi giorni? Ecco i passi fondamentali:

  1. Verifica i ricavi commerciali

    Analisi di bilancio. Controlla il bilancio dell’anno precedente: i ricavi derivanti da attività commerciali (es. sponsor) sono inferiori o superiori a 85.000 €?

    2. Scegli il regime fiscale

    Confronto con il tuo commercialista. Pianifica con il tuo consulente fiscale l’opzione migliore per la transizione formale verso il nuovo regime dell’Articolo 86 del Codice del Terzo Settore.

    3. Aggiorna i sistemi di fatturazione

    Adeguamento tecnico. Se emetti fatture commerciali (es. per sponsor), aggiorna i codici IVA sul tuo software di fatturazione elettronica per riflettere l’esenzione/franchigia del nuovo regime forfettario.

    4. Monitora i limiti di strumentalità

    Tenuta della contabilità. Imposta una contabilità separata per tenere sotto controllo che le “attività diverse” non superino i limiti di legge rispetto alle attività istituzionali.

    La Riforma del Terzo Settore non va vista come una punizione, ma come un’opportunità di crescita e trasparenza. Il nuovo regime forfettario per le APS sotto gli 85.000 € offre ottime sponde di risparmio fiscale, a patto di abbandonare i vecchi automatismi e gestire l’associazione con una mentalità più attenta e rigorosa.

    E la tua APS è già pronta per il nuovo regime fiscale? Hai già pianificato il passaggio con il tuo consulente? Parliamone nei commenti!

    Identikit del Volontario Sportivo: Regole e Rimborsi

    La Riforma dello Sport ha ridisegnato i confini del lavoro e dell’impegno gratuito nel terzo settore e nelle associazioni. Tra le figure centrali di questo nuovo ecosistema c’è, senza dubbio, il volontario sportivo.

    Spesso si tende a confondere il volontariato con una forma di “lavoro in nero legalizzato” o, al contrario, si applicano regole troppo rigide per paura di sanzioni. Facciamo chiarezza sulla disciplina normativa, sui limiti dei rimborsi spese e sugli adempimenti pratici che le ASD e SSD devono obbligatoriamente seguire.

    Chi è il Volontario Sportivo? L’identikit normativo

    Il volontario sportivo è chi mette a disposizione il proprio tempo e le proprie competenze in modo spontaneo, gratuito e senza fini di lucro (nemmeno indiretto).

    Esistono due paletti fondamentali stabiliti dalla legge:

    1. Incompatibilità: La figura del volontario è totalmente incompatibile con qualsiasi forma di rapporto di lavoro (subordinato o autonomo) con l’ente di cui fa parte. In breve: non si può essere segretari dipendenti e allenatori volontari nella stessa ASD.
    2. Natura delle mansioni: Le prestazioni devono essere strettamente collegate allo svolgimento delle attività istituzionali della società sportiva.

    Il nodo dei Rimborsi Spese: Cosa è ammesso?

    La gratuità è la colonna portante del volontariato, ma questo non significa che il volontario debba rimetterci di tasca propria. La normativa prevede la possibilità di erogare dei rimborsi, ma con regole molto rigide per evitare abusi.

    ❌ No ai rimborsi forfettari

    I vecchi “rimborsi forfettari” mensili (quelli slegati dalle spese reali) non sono più ammessi per i volontari. Qualsiasi somma fissa erogata senza pezza d’appoggio rischia di essere riqualificata come lavoro subordinato, con conseguenti sanzioni pesanti.

    Sì ai rimborsi documentati

    Il volontario ha diritto al rimborso delle spese effettivamente sostenute e documentate per l’attività svolta fuori dal proprio comune di residenza (viaggio, vitto, alloggio).

    La novità del rimborso autocertificato (Autocertificazione)

    La legge prevede una semplificazione: è possibile rimborsare spese tramite autocertificazione (senza presentare i singoli scontrini) a patto che:

    • Le spese siano previste dall’ente.
    • Riguardino attività svolte fuori dal comune di residenza.
    • Non superino il limite massimo di 400 euro mensili.

    Attenzione: Questo limite di 400 euro non è un “premio” o una quota fissa, ma un tetto massimo entro cui autocertificare spese reali (es. chilometraggio, piccoli acquisti per l’associazione).

    Gli adempimenti pratici per le ASD e SSD

    Per essere in regola e tutelare sia l’associazione che il volontario, i dirigenti sportivi devono smarcare tre adempimenti fondamentali:

    1. Registro dei Volontari

    Ogni ASD/SSD deve istituire e tenere aggiornato un apposito registro dei volontari (che può essere integrato in quello dei soci o tenuto separatamente). I volontari che prestano attività in modo sistematico vanno iscritti in questo registro.

    2. L’Assicurazione Obbligatoria

    I volontari non possono scendere in campo (o stare dietro una scrivania) senza tutele. L’ente ha l’obbligo di stipulare una polizza assicurativa per:

    • Responsabilità Civile verso Terzi (RCT): Per i danni che il volontario potrebbe causare.
    • Infortuni e Malattia: Legati allo svolgimento dell’attività di volontariato.

    3. La Comunicazione al Registro Nazionale (RASD)

    I dati dei volontari e i relativi rimborsi spese erogati devono essere tracciati e, dove richiesto dalle ultime disposizioni, comunicati attraverso il Registro delle Attività Sportive Dilettantistiche (RASD), che centralizza la gestione burocratica dello sport italiano.

    Tabella di sintesi: Volontario vs Lavoratore Sportivo

    Per non fare confusione, ecco un riepilogo visivo delle differenze macroscopiche:

    CaratteristicaVolontario SportivoLavoratore Sportivo (es. Co.co.co)
    CompensoAssente (Solo rimborsi spese documentati)Previsto (Fino a 5.000€ esente, poi scaglioni)
    CompatibilitàNon può avere altri contratti con la stessa ASDPuò cumulare più contratti se compatibili
    AssicurazionePolizza specifica Volontari (Infortuni/RC)INAIL (se prevista) + tutele previdenziali
    RegistroIscrizione nel Registro Volontari dell’enteComunicazione Unificata / RASD

    Conclusioni

    Il volontariato resta il motore pulsante dello sport dilettantistico, ma la Riforma impone un cambio di mentalità: trasparenza e tracciabilità. Regolamentare correttamente i tuoi volontari, assicurarli e gestire i rimborsi con rigore non è solo un obbligo di legge, ma è il modo migliore per proteggere la tua associazione da controlli e contestazioni fiscali.

    Vuoi approfondire come redigere il modello di autocertificazione per i rimborsi spese dei tuoi volontari? Lascia un commento o iscriviti alla nostra newsletter per ricevere i nostri modelli pronti all’uso!

    Vuoi saperne di più? Contattaci

    POS e registratore di cassa 2026: cosa cambia davvero per le ASD?

    Dal 1° gennaio 2026 le regole sui pagamenti tracciabili si sono fatte più stringenti, introducendo l’obbligo di connessione tra POS e registratori di cassa. Questa novità ha generato un bel po’ di disorientamento tra chi si occupa della gestione amministrativa di ASD e SSD.

    La domanda che ci viene posta più spesso in queste settimane è semplice: “Dobbiamo adeguarci anche noi?”

    Per capire cosa fare, bisogna guardare al proprio regime contabile. Chi ha scelto la Legge 398/91, infatti, beneficia di importanti esoneri che rendono questo adempimento non obbligatorio nella maggior parte dei casi. Facciamo chiarezza punto per punto su come muoversi in sicurezza.

    📌 Promemoria: Le informazioni riportate sono di natura divulgativa. Poiché ogni ASD ha le sue peculiarità, ti invitiamo a verificare la tua posizione specifica con un consulente fiscale di fiducia.

    ⚙️ POS e Cassa uniti: cosa dice la legge nel 2026

    La normativa attuale (D.Lgs. 127/2015) impone una svolta digitale per le attività commerciali: l’obbligo di interconnessione tra il terminale di pagamento (POS) e il registratore di cassa telematico.

    Tradotto in pratica significa che:

    • Prima: Potevi battere lo scontrino sulla cassa e incassare l’importo sul POS in due momenti separati.
    • Oggi: I due strumenti devono essere integrati in un unico flusso, dove il pagamento elettronico genera e convalida l’operazione sulla cassa.

    Una mossa pensata per digitalizzare al 100% i flussi d’incasso e semplificare i controlli incrociati dell’Agenzia delle Entrate. Fortunatamente, come vedremo tra un attimo, esistono eccezioni fondamentali che salvano molte associazioni.

    🛡️ Nessun obbligo di collegamento per le ASD in 398: ecco perché

    Entriamo nel dettaglio della regola che tutela il mondo dello sport dilettantistico. Se la tua ASD o SSD applica il regime forfettario della Legge 398/91, la risposta al tormentone del 2026 è: no, non devi adeguare i tuoi sistemi.

    Ecco perché il meccanismo fila liscio a tuo favore:

    • L’esonero alla base: La normativa ha sempre previsto che chi applica la 398 non debba emettere scontrini o ricevute fiscali per le attività istituzionali e commerciali connesse.
    • La conferma successiva: I successivi decreti del Ministero dell’Economia hanno chiarito che chi è escluso dalla certificazione dei corrispettivi non deve attivare la memorizzazione e l’invio telematico dei dati.
    • L’effetto sul 2026: Poiché l’obbligo di unire POS e cassa riguarda solo chi trasmette i corrispettivi all’Agenzia delle Entrate, per te questa regola non esiste.

    Il verdetto pratico: Puoi continuare a usare il tuo POS per ricevere i pagamenti dei soci e dei tesserati esattamente come facevi prima.

    🔄 Il bivio: come gestire il POS tra quote dei soci e incassi del bar

    Nella realtà di tutti i giorni, pochissime associazioni fanno solo attività istituzionale. Spesso la vita del centro sportivo si regge anche sul bar della sede, sulla vendita del merchandising con il logo del club o sull’affitto degli spazi per i tornei.

    Se la tua realtà rientra in questa categoria “ibrida”, è qui che nasce la vera confusione sul POS 2026. La regola d’oro da ricordare è che la natura dell’entrata cambia le regole del gioco fiscale.

    Per fare ordine ed evitare sanzioni senza spendere soldi inutilmente, analizziamo i tre casi specifici in cui può sdoppiarsi la gestione della tua ASD o SSD.

    Scenario 1: Solo POS per tutto (Sia istituzionale che commerciale, sfruttando l’esonero della 398 ed emettendo fatture/registrando i corrispettivi sul registro cartaceo ex 398 ➔ Nessun obbligo di collegamento).

    Scenario 2: Uso facoltativo del Registratore Telematico per il bar (Se l’ASD ha scelto volontariamente di usare una cassa per il bar ➔ Qui scatta l’obbligo di collegamento POS-Cassa, ma solo per il terminale dedicato al bar).

    Scenario 3: Doppio POS separato (Un POS per le quote associative e un POS/Cassa integrato per l’attività commerciale ➔ La soluzione più pulita per evitare contestazioni).

    Tipo di incassoCodice POSTrasmissione AdEIVA
    Attività commercialeCodice commercialeApplicata (aliquota pertinente)
    Attività istituzionaleCodice istituzionaleSì (fuori campo IVA)Non applicata

    Nota pratica: Anche se l’attività istituzionale è fuori campo IVA e non richiede lo scontrino, la dicitura “Trasmissione AdE: Sì” per i pagamenti tracciabili serve a dimostrare al fisco la trasparenza dei flussi finanziari dell’associazione (obbligatoria per il mantenimento delle agevolazioni fiscali del mondo sportivo).

    📠 E se in sede c’è un vecchio registratore di cassa?

    Può capitare che una ASD o SSD abbia in bacheca o sul bancone un registratore di cassa telematico ereditato da una precedente gestione in regime ordinario, o acquistato prima di passare al regime agevolato 398/91.

    Cosa bisogna fare con questo apparecchio per evitare sanzioni sul POS nel 2026?

    La regola è semplice: se la tua associazione è oggi in regime 398, non ha l’obbligo di trasmettere i corrispettivi. Di conseguenza, quel dispositivo non deve risultare attivo e censito come “In servizio” sul portale dell’Agenzia delle Entrate.

    ⚠️ Attenzione a non fare errori: Non basta staccare il cavo internet. Per essere in regola e non dover collegare il POS, l’apparecchio deve essere formalmente disattivato (messo “fuori servizio”) dal tuo tecnico abilitato. Se lo usi solo come una “calcolatrice” interna per stampare promemoria non fiscali per i soci, assicurati che la cassa non stia inviando dati al fisco a tua insaputa.

    💡 Tiriamo le somme: cosa cambia davvero per te?

    Per evitare la confusione generata dalle novità del 2026, ecco i concetti chiave che ogni dirigente sportivo deve tenere a mente:

    1. Il regime 398/91 ti esonera dalla cassa telematica, quindi il tuo POS può rimanere “indipendente”.
    2. Se hai un’attività commerciale parallela (come il bar della sede), l’obbligo di collegamento POS-Cassa scatta solo per quel tipo di incassi.
    3. I vecchi registratori non più attivi fiscalmente non creano vincoli sul POS.
    4. Digitalizzare e tracciare le quote dei soci non è solo una tutela contro i controlli, ma una comodità per la tua segreteria.

    Prima di fare qualsiasi modifica ai tuoi sistemi, confrontati sempre con un consulente esperto di Terzo Settore e Sport.

    Vuoi eliminare lo stress della riscossione delle quote? Smetti di rincorrere i genitori per i pagamenti o di inserire a mano ogni singola entrata.

    👉 [Fai il salto di qualità: Contatta Flavia o Fancesco per saperne di più]

    🛑 DOMANDE FREQUENTI. POS nelle ASD: Vero o Falso? Facciamo chiarezza

    • Nel 2026 tutte le ASD devono cambiare il POS.FALSO. L’obbligo di collegamento POS-Cassa riguarda solo chi usa il registratore telematico. Se la tua ASD/SSD è in regime 398/91, sei esonerato.
    • Se l’associazione gestisce un bar, il POS va adeguato. canali dedicati sul terminale per non mischiare le entrate del bar (commerciali) con le quote dei corsi (istituzionali). Per queste ultime, soluzioni come Golee Pay ti permettono di dormire sonni tranquilli.
    • Usare un solo POS per quote associative e sponsorizzazioni è vietato.FALSO. È assolutamente possibile, a patto che il terminale sia configurato a codici distinti per indirizzare correttamente i flussi (con o senza IVA) all’Agenzia delle Entrate.
    • Se il POS invia i dati al fisco, le quote dei soci diventano commerciali.FALSO. La natura giuridica dell’incasso non cambia: una quota associativa resta fuori campo IVA anche se tracciata telematicamente.
    • La presenza di una vecchia cassa in segreteria fa scattare l’obbligo.FALSO. Conta solo lo stato fiscale del dispositivo: se è formalmente fuori servizio sul portale dell’AdE, il tuo POS non deve essere collegato a nulla.